Domain buchhaltung-aachen.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-aachen.de um.
Sind Sie am Kauf der Domain
buchhaltung-aachen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-aachen.de kaufen?
Wie erfolgt die steuerliche Abrechnung eines Fahrtenbuchs?
Die steuerliche Abrechnung eines Fahrtenbuchs erfolgt in der Regel über die Ermittlung der betrieblichen und privaten Fahrten. Dabei werden die gefahrenen Kilometer sowie die Kosten für das Fahrzeug (z.B. Benzin, Reparaturen) erfasst und entsprechend aufgeteilt. Die betrieblichen Fahrten können als Betriebsausgaben geltend gemacht werden, während die privaten Fahrten als private Nutzung des Fahrzeugs versteuert werden müssen. **
Wie können Selbständige ihre steuerliche Abrechnung effizient und korrekt durchführen?
Selbständige sollten ihre Einnahmen und Ausgaben sorgfältig dokumentieren, um eine genaue Buchführung zu gewährleisten. Die Verwendung von Buchhaltungssoftware kann den Prozess vereinfachen und Fehler minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **


Ähnliche Suchbegriffe für Steuerliche Lasten
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
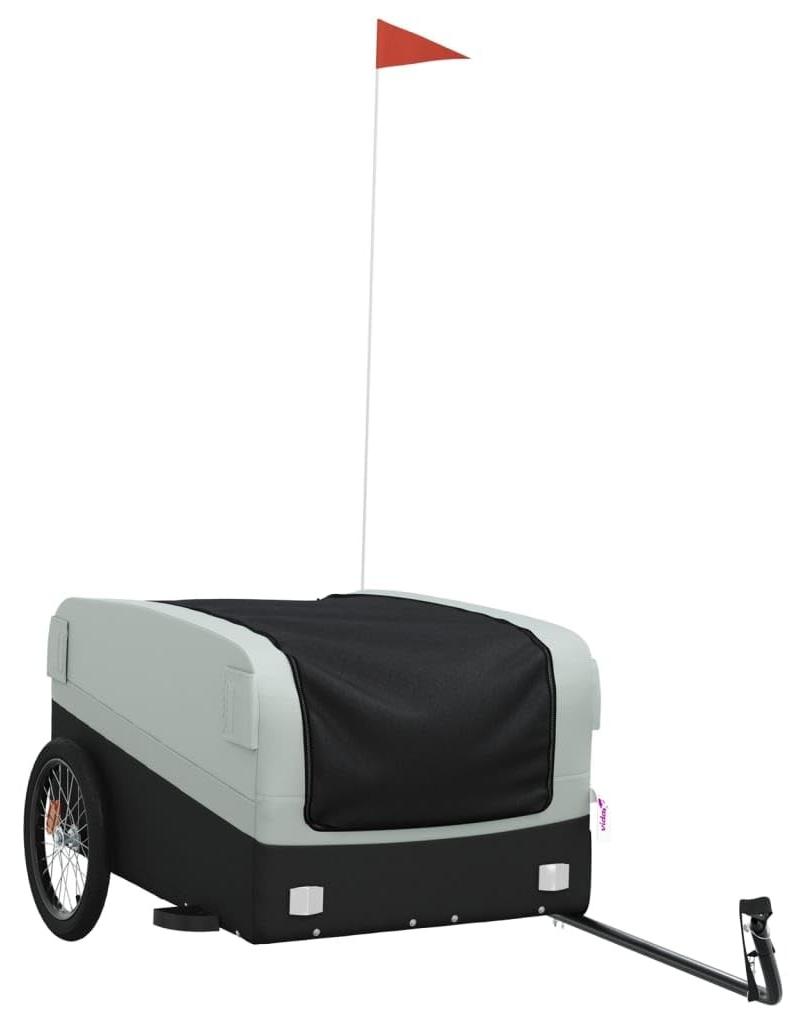
Robuster Fahrradanhänger für schwere LastenDieser robuste Fahrradanhänger ist perfekt für den Transport schwerer Güter. Mit einer Tragfähigkeit von bis zu 45 kg ist er eine zuverlässige Wahl für all Ihre Transportbedürfnisse.EigenschaftenMaterial: EisenFarbe: Schwarz und GrauVerstärkte AnhängekupplungDieser Fahrradanhänger ist ideal für den Einsatz im industriellen Bereich oder für den Transport von Möbeln. Dank des robusten Designs und der stabilen Konstruktion ist er perfekt für den täglichen Gebrauch.SpezifikationenGewicht: 8,65 kgAbmessungen: 69 x 1 x 6 cmMaximale Tragfähigkeit: 45 kgWichtige HinweiseInklusive SicherheitsflaggeEinfach zu montieren und zu verwendenMit diesem Fahrradanhänger wird der Transport schwerer Lasten deutlich einfacher und effizienter. Eine praktische Lösung für jeden Radfahrer!308,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Selbstständige ihre steuerliche Abrechnung effizient und fehlerfrei durchführen?
Selbstständige sollten ihre Einnahmen und Ausgaben regelmäßig und sorgfältig dokumentieren. Die Verwendung einer Buchhaltungssoftware kann dabei helfen, den Überblick zu behalten und Fehler zu vermeiden. Zudem ist es ratsam, sich frühzeitig über steuerliche Regelungen und Abgabefristen zu informieren, um böse Überraschungen zu vermeiden. **
-
Wie kann ich meine steuerliche Abrechnung optimal gestalten, um Steuern zu sparen?
1. Führe eine genaue Buchführung und dokumentiere alle Ausgaben und Einnahmen. 2. Nutze alle legalen Steuervorteile und -ermäßigungen, die dir zustehen. 3. Arbeite mit einem Steuerberater zusammen, um sicherzustellen, dass du alle Möglichkeiten zur Steuerersparnis ausschöpfst. **
-
Wann sollte der Abzugszeitpunkt für steuerliche Betriebsausgaben in der Buchhaltung berücksichtigt werden?
Der Abzugszeitpunkt für steuerliche Betriebsausgaben sollte in der Buchhaltung berücksichtigt werden, wenn die Ausgaben wirtschaftlich verursacht sind. Dies kann zum Zeitpunkt des Leistungsbezugs, der Rechnungsstellung oder der Zahlung sein. Die genaue Regelung kann je nach Steuergesetzgebung variieren. **
-
Wie können Arbeitnehmer ihre Steuererklärung optimal nutzen, um steuerliche Vorteile zu erzielen?
Arbeitnehmer sollten alle relevanten Belege sammeln und absetzbare Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungskosten angeben. Zudem sollten sie prüfen, ob sie Werbungskostenpauschale oder andere Steuervergünstigungen in Anspruch nehmen können. Eine fristgerechte Abgabe der Steuererklärung und gegebenenfalls die Hilfe eines Steuerberaters können dabei helfen, steuerliche Vorteile optimal zu nutzen. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie kann ich meine steuerliche Abrechnung optimal vorbereiten, um mögliche Steuervorteile zu nutzen?
1. Sammle alle relevanten Belege und Dokumente, um alle Ausgaben und Einnahmen nachvollziehbar zu machen. 2. Nutze alle steuerlichen Möglichkeiten, wie z.B. Werbungskosten oder Sonderausgaben, um Steuervorteile zu maximieren. 3. Halte dich an gesetzliche Vorgaben und Fristen, um keine steuerlichen Nachteile zu riskieren. **
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die steuerliche Abrechnung eines Fahrtenbuchs?
Die steuerliche Abrechnung eines Fahrtenbuchs erfolgt in der Regel über die Ermittlung der betrieblichen und privaten Fahrten. Dabei werden die gefahrenen Kilometer sowie die Kosten für das Fahrzeug (z.B. Benzin, Reparaturen) erfasst und entsprechend aufgeteilt. Die betrieblichen Fahrten können als Betriebsausgaben geltend gemacht werden, während die privaten Fahrten als private Nutzung des Fahrzeugs versteuert werden müssen. **
-
Wie können Selbständige ihre steuerliche Abrechnung effizient und korrekt durchführen?
Selbständige sollten ihre Einnahmen und Ausgaben sorgfältig dokumentieren, um eine genaue Buchführung zu gewährleisten. Die Verwendung von Buchhaltungssoftware kann den Prozess vereinfachen und Fehler minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Wie können Selbstständige ihre steuerliche Abrechnung effizient und fehlerfrei durchführen?
Selbstständige sollten ihre Einnahmen und Ausgaben regelmäßig und sorgfältig dokumentieren. Die Verwendung einer Buchhaltungssoftware kann dabei helfen, den Überblick zu behalten und Fehler zu vermeiden. Zudem ist es ratsam, sich frühzeitig über steuerliche Regelungen und Abgabefristen zu informieren, um böse Überraschungen zu vermeiden. **
-
Wie kann ich meine steuerliche Abrechnung optimal gestalten, um Steuern zu sparen?
1. Führe eine genaue Buchführung und dokumentiere alle Ausgaben und Einnahmen. 2. Nutze alle legalen Steuervorteile und -ermäßigungen, die dir zustehen. 3. Arbeite mit einem Steuerberater zusammen, um sicherzustellen, dass du alle Möglichkeiten zur Steuerersparnis ausschöpfst. **
Ähnliche Suchbegriffe für Steuerliche Lasten
-
Robuster Fahrradanhänger für schwere LastenDieser robuste Fahrradanhänger ist perfekt für den Transport schwerer Güter. Mit einer Tragfähigkeit von bis zu 45 kg ist er eine zuverlässige Wahl für all Ihre Transportbedürfnisse.EigenschaftenMaterial: EisenFarbe: Schwarz und GrauVerstärkte AnhängekupplungDieser Fahrradanhänger ist ideal für den Einsatz im industriellen Bereich oder für den Transport von Möbeln. Dank des robusten Designs und der stabilen Konstruktion ist er perfekt für den täglichen Gebrauch.SpezifikationenGewicht: 8,65 kgAbmessungen: 69 x 1 x 6 cmMaximale Tragfähigkeit: 45 kgWichtige HinweiseInklusive SicherheitsflaggeEinfach zu montieren und zu verwendenMit diesem Fahrradanhänger wird der Transport schwerer Lasten deutlich einfacher und effizienter. Eine praktische Lösung für jeden Radfahrer!308,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
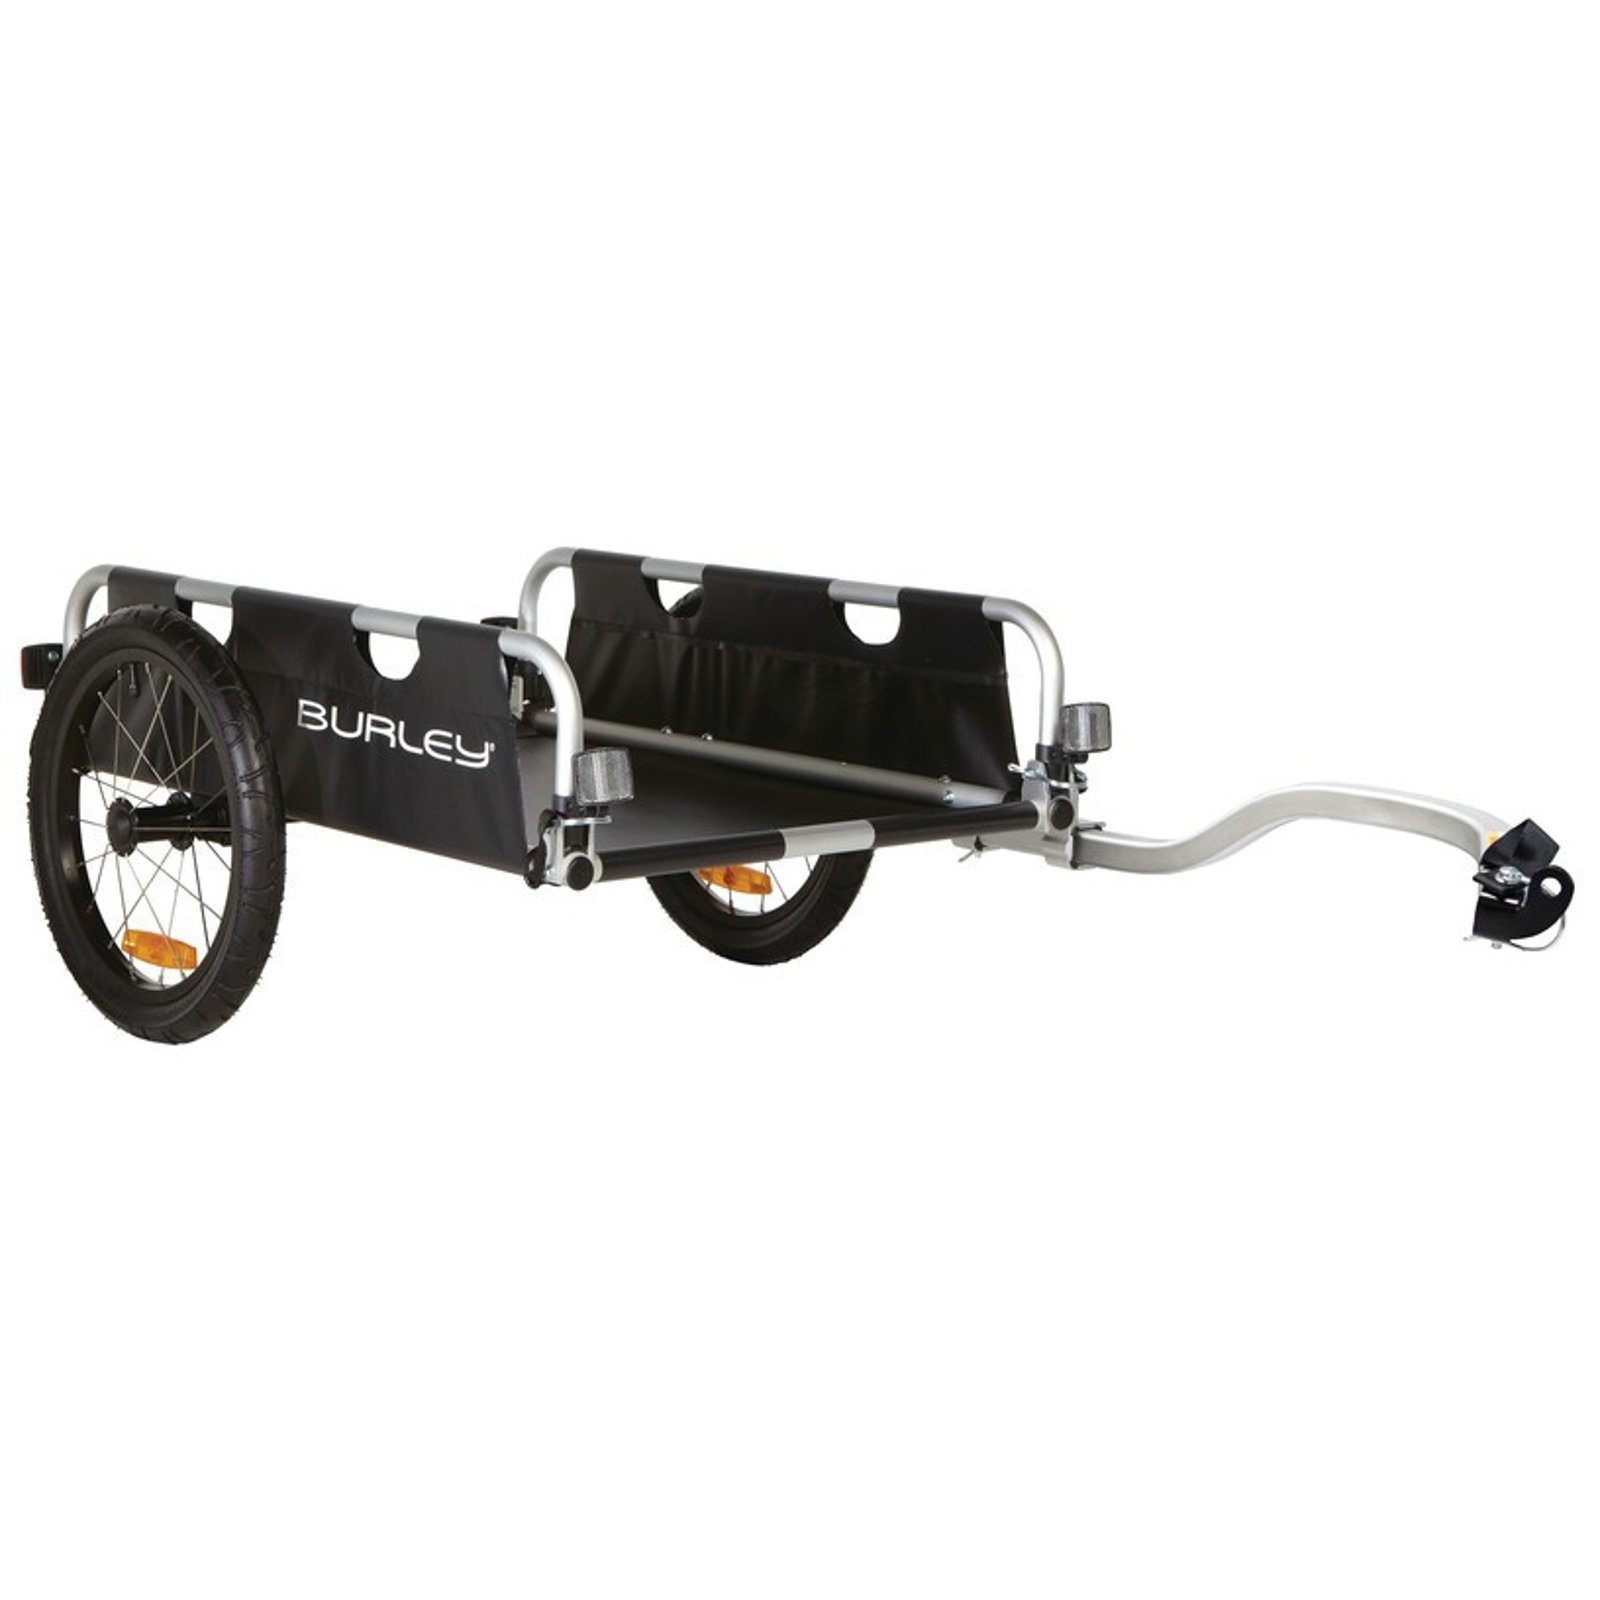
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sollte der Abzugszeitpunkt für steuerliche Betriebsausgaben in der Buchhaltung berücksichtigt werden?
Der Abzugszeitpunkt für steuerliche Betriebsausgaben sollte in der Buchhaltung berücksichtigt werden, wenn die Ausgaben wirtschaftlich verursacht sind. Dies kann zum Zeitpunkt des Leistungsbezugs, der Rechnungsstellung oder der Zahlung sein. Die genaue Regelung kann je nach Steuergesetzgebung variieren. **
-
Wie können Arbeitnehmer ihre Steuererklärung optimal nutzen, um steuerliche Vorteile zu erzielen?
Arbeitnehmer sollten alle relevanten Belege sammeln und absetzbare Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungskosten angeben. Zudem sollten sie prüfen, ob sie Werbungskostenpauschale oder andere Steuervergünstigungen in Anspruch nehmen können. Eine fristgerechte Abgabe der Steuererklärung und gegebenenfalls die Hilfe eines Steuerberaters können dabei helfen, steuerliche Vorteile optimal zu nutzen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie kann ich meine steuerliche Abrechnung optimal vorbereiten, um mögliche Steuervorteile zu nutzen?
1. Sammle alle relevanten Belege und Dokumente, um alle Ausgaben und Einnahmen nachvollziehbar zu machen. 2. Nutze alle steuerlichen Möglichkeiten, wie z.B. Werbungskosten oder Sonderausgaben, um Steuervorteile zu maximieren. 3. Halte dich an gesetzliche Vorgaben und Fristen, um keine steuerlichen Nachteile zu riskieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.